Investmentkompass Brasilien
Lulas Wahlsieg löst Krisenreaktion an Brasiliens Märkten aus: Erholung hängt vom fiskalischen Anker ab.
Nach dem ersten Wahlgang hatten die Märkte einen Sieg Bolsonaros eingepreist. Lulas Sieg in der Stichwahl kehrte diese Entwicklung innerhalb eines einzigen Handelstages um. Die Bewegungen am Devisen-, Anleihe- und Aktienmarkt erinnerten dabei eher an eine Finanzkrise als an eine gewöhnliche geldpolitische Straffung. Die Vergangenheit zeigt, dass sich brasilianische Vermögenswerte auch unter Lula erholen können. Eine nachhaltige Erholung hängt dieses Mal jedoch von einem glaubwürdigen fiskalischen Anker ab.
Wahl und Marktreaktion
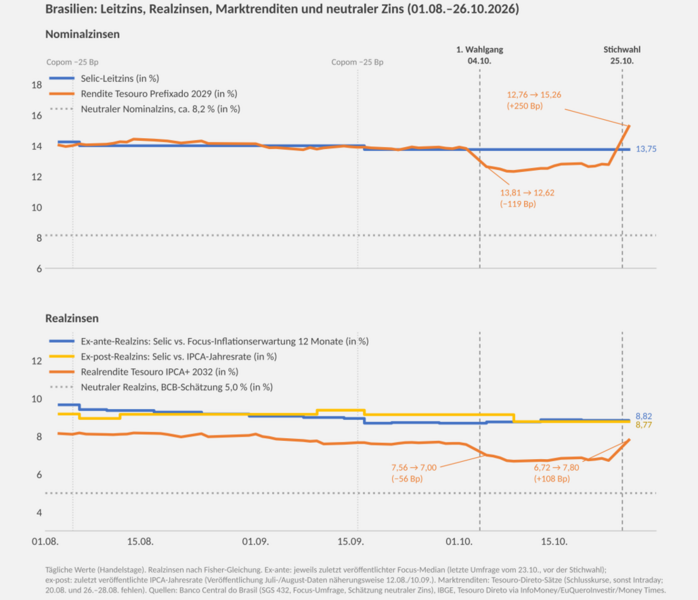
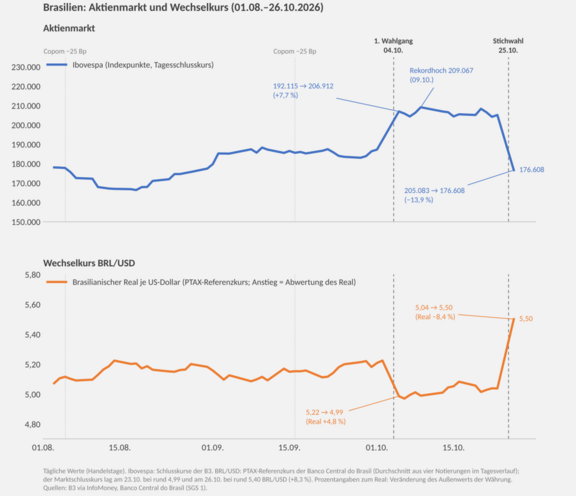
Die Präsidentschaftswahl war der wichtigste Treiber der brasilianischen Märkte. Im ersten Wahlgang am 4. Oktober lag Flávio Bolsonaro nach Angaben des Obersten Wahlgerichts (TSE) mit 47,0 % vor Amtsinhaber Luiz Inácio Lula da Silva, der 45,2 % erreichte. Die Anleger preisten rasch einen Regierungswechsel und eine schnellere Haushaltskonsolidierung ein. Die Realrenditen fünfjähriger inflationsindexierter Staatsanleihen (NTN-B) sanken von rund 7,6 % Ende September auf etwa 6,9 % Mitte Oktober. Der Ibovespa erreichte am 9. Oktober mit 209.067 Punkten einen Rekordschlussstand. Am 23. Oktober schloss er bei 205.082 Punkten und lag damit rund 7 % über seinem Niveau vor der Wahl. Im gleichen Zeitraum wertete der Real um etwa 4 % auf rund 4,99 Real je US-Dollar auf. Die Stichwahl am 25. Oktober führte zu einer Umkehr dieser Marktbewertung: Lula gewann mit rund 51,8 % der Stimmen gegenüber 48,2 % für Bolsonaro. Am 26. Oktober, dem ersten Handelstag nach der Wahl, wurde der Handel bereits zur Eröffnung durch einen Circuit Breaker unterbrochen – erstmals seit März 2020. Der Ibovespa verlor im Tagesverlauf zeitweise bis zu 17 % und schloss mit einem Minus von 13,9 % bei 176.608 Punkten. Damit lag er rund 15 % unter seinem Rekordstand und verzeichnete seinen größten Tagesverlust seit 2020. Der Real verlor 8,3 % an Wert und notierte bei rund 5,40 Real je US-Dollar. Die Renditen festverzinslicher Staatsanleihen stiegen um etwa 2,5 Prozentpunkte; die 2029 fällige Anleihe beendete den Handelstag mit einer Rendite von 15,26 %.
Geldpolitik und Realzinsen
Diese Neubewertung trifft auf eine bereits sehr restriktive Geldpolitik. Die brasilianische Zentralbank (BCB) hat den Selic-Leitzins in diesem Jahr fünfmal gesenkt, von 15,00 % auf 13,75 %. Dennoch liegt er weiterhin deutlich über dem neutralen Zinsniveau: Die BCB schätzt den neutralen Realzins auf 5,0 %, was zusammen mit dem Inflationsziel von 3 % einem neutralen Nominalzins von rund 8 % entspricht. Die von der BCB befragten Marktteilnehmer erwarten für die kommenden zwölf Monate eine Inflation von etwa 4,5 %. Dies geht aus der wöchentlichen Focus-Umfrage hervor, die den Median der Prognosen von rund 100 Banken, Vermögensverwaltern und Beratungsunternehmen ausweist. Auf Basis dieser Inflationserwartung ergibt sich aus dem Selic ein Realzins von rund 8,8 % – einer der höchsten weltweit. Dieser laufende Zinsertrag ist nur dann attraktiv, wenn er die Währungs- und Fiskalrisiken angemessen kompensiert. Der Montag hat gezeigt, wie groß diese Risiken sein können. Die Realrenditen stiegen am Montag wieder über 7 %: Die Rendite der 2032 fälligen inflationsindexierten Staatsanleihe (Tesouro IPCA+) erhöhte sich von 6,72 % auf 7,80 %, ihr zweitstärkster Tagesanstieg seit Beginn der Aufzeichnungen. Das brasilianische Schatzamt sagte die für diese Woche vorgesehenen Auktionen festverzinslicher und inflationsindexierter Anleihen ab und kaufte Anleihen zurück, um den Markt zu stabilisieren. Auch die Inflation begrenzt den Handlungsspielraum: Die IPCA-Inflationsrate liegt im Zwölfmonatsvergleich mit 4,58 % wieder über der Obergrenze von 4,5 %. Der stärkere Real war einer der wenigen Faktoren gewesen, die den Inflationsrückgang unterstützten. Die Abwertung wird dagegen die Importpreise erhöhen und dürfte den Lockerungszyklus der BCB verlangsamen sowie die Realzinsen länger auf hohem Niveau halten.
Historischer Kontext
Die Marktbewegungen vom Montag gehen weit über die Auswirkungen einer restriktiven Geldpolitik hinaus. Ein Tagesverlust von mehr als 8 % beim Real, ein Anstieg der Staatsanleiherenditen um rund 2,5 Prozentpunkte, Notfallmaßnahmen des Schatzamts und ein Kursrückgang der Banco-do-Brasil-Aktie um nahezu 30 % sind Entwicklungen, die üblicherweise mit einer Finanzkrise und weniger mit einer gewöhnlichen geldpolitischen Straffung verbunden werden. Brasilien hat im Umfeld einer Wahl Lulas bereits eine ähnliche Phase erlebt. Im Jahr 2002, vor seinem ersten Amtsantritt, wertete der US-Dollar im Jahresverlauf um mehr als 50 % gegenüber dem Real auf, während die Risikoprämien auf brasilianische Staatsanleihen rund 2.000 Basispunkte erreichten. Der Ibovespa legte anschließend während seiner ersten Amtszeit (2003–2006) um etwa 295 % und in seiner zweiten (2007–2010) um weitere 56 % zu, trotz der globalen Finanzkrise von 2008. Insgesamt entspricht dies einem Gewinn von rund 515 % in Real oder etwa 25 % pro Jahr. Da der Real im selben Zeitraum von 3,53 auf 1,67 Real je US-Dollar aufwertete, lag die Rendite für Anleger auf US-Dollar-Basis bei rund 1.200 %. Diese Gewinne fielen mit dem Rohstoff-Superzyklus, Chinas Boom und einem schwachen US-Dollar zusammen und können daher nicht überwiegend der Wirtschaftspolitik zugeschrieben werden. Sie zeigen jedoch, wie schnell sich brasilianische Vermögenswerte erholen können, sobald die politischen Risikoprämien sinken. Selbst nach dem Kurssturz am Montag liegt der Ibovespa in Real noch rund 60 % über seinem Stand zu Beginn von Lulas dritter Amtszeit im Januar 2023.
Fiskalische Risiken
Bei Brasiliens staatlichem Kreditrisiko hat sich ein Teufelskreis entwickelt. Anhaltende Defizite zwingen das Schatzamt zu weiterer Kreditaufnahme. Neue Emissionen treiben die Renditen in die Höhe, und höhere Renditen erhöhen wiederum die Zinslast. Das nominale Haushaltsdefizit liegt bei rund 9,5 % des BIP, das Primärdefizit hingegen bei lediglich etwa 0,6 %. Die Zinszahlungen belaufen sich damit auf fast 9 % des BIP. Das derzeit hohe Zinsniveau ist somit selbst ein wesentlicher Treiber dieses Kreislaufs. Die Bruttostaatsverschuldung ist auf knapp 83 % des BIP gestiegen. Vor der Stichwahl hatten die Märkte eine glaubwürdigere Fiskalpolitik eingepreist: Brasiliens EMBI-Spread verringerte sich von rund 246 Basispunkten Ende 2024 und 197 Basispunkten im März 2026 auf etwa 171 Basispunkte Ende September. Die Prämien für fünfjährige Kreditausfallversicherungen (Credit Default Swaps, CDS) fielen Mitte Oktober auf rund 116 Basispunkte. Diese Verbesserung beginnt sich nun umzukehren. Die fünfjährigen CDS-Prämien sprangen am Montag um etwa 26 % von rund 120 auf etwa 152 Basispunkte und lagen damit deutlich über ihrem Niveau von rund 131 Basispunkten Ende September. Ob sich der Kreislauf durchbrechen lässt, hängt nun von den Entscheidungen in Lulas vierter Amtszeit ab: wen er zum Finanzminister ernennt, wie der Haushalt 2027 ausgestaltet wird und ob er sich zu einem glaubwürdigen fiskalischen Anker verpflichtet. Eine überzeugende Haushaltskonsolidierung würde die Risikoprämien und Finanzierungskosten senken und damit bereits die Schuldendynamik verbessern. Flávio Bolsonaros Forderung, das Wahlergebnis für ungültig zu erklären, sorgt kurzfristig für zusätzliche politische Unsicherheit.
Rohstoffe und Risiken bei staatlich kontrollierten Unternehmen
Rohstoffe gewinnen wieder an Bedeutung, unter anderem durch den weltweiten Ausbau der KI-Infrastruktur und die damit verbundene Nachfrage nach Metallen, Energie und Strominfrastruktur. Brasilien ist ein bedeutender Nettoexporteur von Rohstoffen und erzielte von Januar bis September 2026 einen Überschuss im Warenhandel von rund 62 Milliarden US-Dollar. Die Exporte von Eisenerz, Erdöl und Agrargütern sowie ein weitgehend auf erneuerbaren Energien beruhender Strommix verschaffen dem Land einen strukturellen Vorteil, unabhängig davon, wer regiert. Die Handelssitzung am Montag machte diesen Unterschied deutlich: Die Aktien privat kontrollierter Exporteure mit Erlösen in US-Dollar stiegen bei fallendem Real, darunter Suzano mit einem Plus von 10,1 % und Vale mit 4,0 %. Am stärksten traf es staatlich kontrollierte Unternehmen: Banco do Brasil verlor 29,3 %. Petrobras fiel trotz seiner US-Dollar-Erlöse um 8,2 %. Dies verdeutlicht den Bewertungsabschlag, den Anleger aufgrund des Risikos politischer Eingriffe vornehmen. Da Lula weitere vier Jahre im Amt bleibt, ist die von vielen Anlegern im Falle eines Regierungswechsels erwartete Höherbewertung kurzfristig unwahrscheinlich. Dieser Abschlag könnte fortbestehen oder sich sogar ausweiten. Er könnte sich im Zeitverlauf verringern, wenn die Regierung bei staatlich kontrollierten Unternehmen Zurückhaltung übt und zugleich fiskalische Disziplin zeigt.
Was jetzt entscheidend ist:
- Die Ernennung des Finanzministers und erste wirtschaftspolitische Signale
- Der Haushalt 2027 und die Frage, ob er einen glaubwürdigen fiskalischen Anker enthält
- Die Copom-Entscheidung im Rahmen der Sitzung am 3. und 4. November
- Die Inflationsdaten nach der Wahl, darunter der IPCA für Oktober am 12. November
- Die Wiederaufnahme der Staatsanleiheauktionen
- Der Umgang des Wahlgerichts mit Flávio Bolsonaros Anfechtung des Wahlergebnisses
Erhalten Sie hier weitere zum aktuellen Research von ThirdYear Capital:
- Deutschland/Österreich: Link zum Research
- Schweiz: Link zum Research
